L’essentiel en 3 points
- L’EDI commande reste la bonne réponse pour les gros comptes qui l’utilisent, mais il ne pèse que 16,9 % du chiffre d’affaires de l’industrie et 12,6 % de celui du commerce (Insee, données 2024) : le reste arrive autrement, souvent par e-mail.
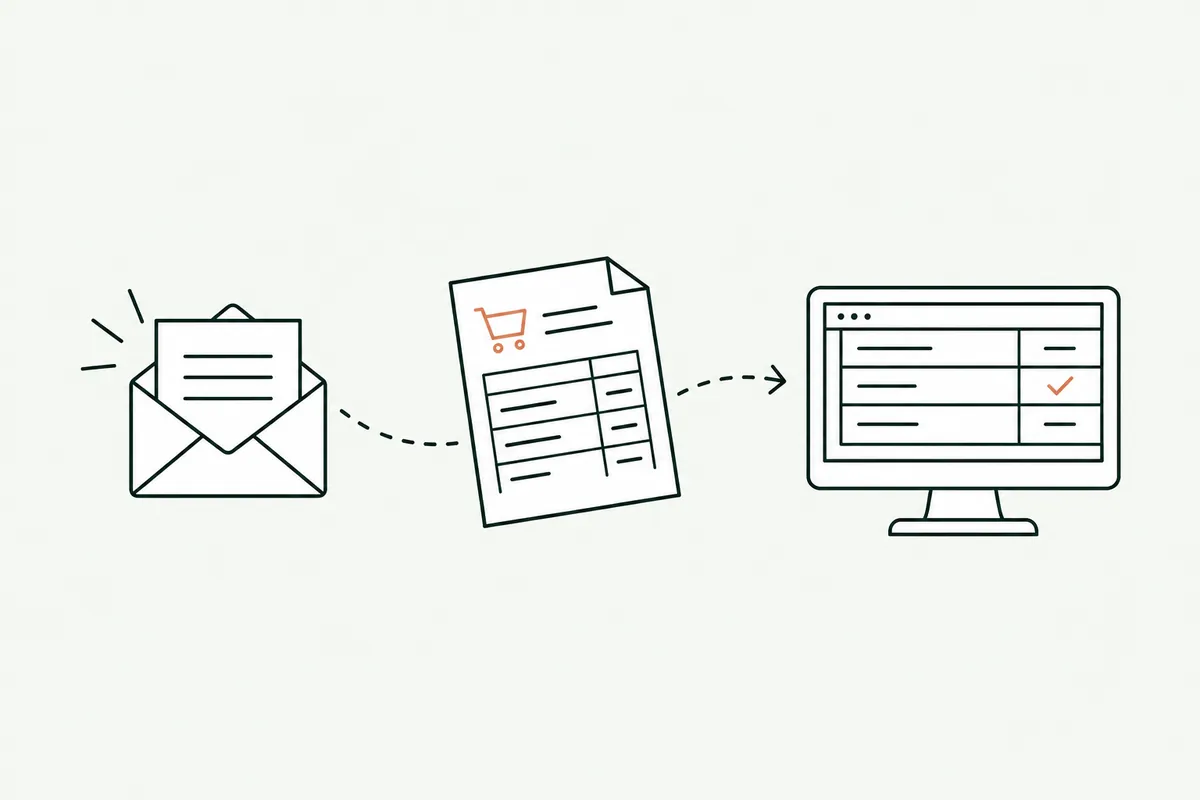
- Un modèle d’IA lit le bon de commande (PDF, scan, Excel ou texte de l’e-mail), reconnaît le client et ses références, contrôle prix, remises et stock selon vos règles, puis prépare la commande dans l’ERP.
- Chaque règle a son réglage : validation par l’ADV au départ, saisie automatique une fois la règle éprouvée ; les cas hors règles reviennent toujours à une personne.
Si vous cherchez une alternative à l’EDI commande pour les clients qui ne l’utiliseront jamais, la réponse tient en une phrase : un outil d’IA peut lire les commandes qu’ils envoient par e-mail, en PDF ou en tableur, les contrôler selon vos règles et les préparer dans votre ERP. L’EDI reste utile pour vos gros comptes. Pour les autres, la ressaisie n’est plus une fatalité.
Je pars ici de l’endroit où tout commence : la boîte partagée de l’administration des ventes. Des dizaines de messages par jour, chacun avec son format, et une personne qui recopie numéro de client, références, quantités et date de livraison dans Sage, Odoo, EBP ou Divalto. C’est le premier cas que je montre en démo, parce que c’est presque toujours celui qui coûte le plus sans que personne ne le voie.
Sans EDI commande, combien vous coûte la ressaisie ?
La ressaisie ne figure dans aucun tableau de bord. Elle se cache dans le temps de l’ADV, dans les retards de traitement des commandes et dans les erreurs de saisie qu’on découvre à la livraison. Pour la chiffrer, une règle simple suffit :
commandes par jour × minutes par commande × coût horaire chargé × jours ouvrés, plus le coût des erreurs (avoirs, retours, transport refait, temps passé à retrouver l’écart).
Les repères publiés viennent surtout des éditeurs. Une étude réalisée par Forrester pour Esker (2021, grande entreprise) compte environ 8 minutes par commande ; un fabricant français de papeterie, cité par l’éditeur Limnos, en comptait 15. Chez un fabricant agroalimentaire décrit par le même éditeur, la ressaisie occupait 20 à 25 % du temps des assistants ADV, soit l’équivalent d’un temps plein pour environ 2 500 lignes de commande par mois.
| Hypothèse (calcul, exemple fictif) | Valeur |
|---|---|
| Commandes reçues hors EDI par jour | 30 |
| Temps de saisie et de vérification par commande | 10 minutes |
| Temps par jour | 5 heures |
| Jours ouvrés par an | 220 |
| Coût horaire chargé retenu | 25 € |
| Coût annuel du temps seul | 27 500 € |
Ce chiffre n’est pas une moyenne du secteur : c’est un calcul sur des hypothèses que vous remplacez par les vôtres. Il ne compte pas les erreurs, ni le client qui attend sa confirmation de commande parce que l’ADV est débordée un lundi matin.
À retenir Comptez pendant une semaine les commandes reçues hors EDI et chronométrez-en une dizaine. Ce chiffre, multiplié par votre coût horaire, décide de l’intérêt d’automatiser. Sans lui, aucun devis ne se lit correctement.
EDI commande, portail B2B ou IA : quelle différence ?
Il existe trois façons de faire entrer une commande dans l’ERP sans la retaper. Elles ne s’opposent pas : la plupart des entreprises de négoce et de distribution en combinent deux.
| EDI commande | Portail ou catalogue B2B | IA sur les e-mails | |
|---|---|---|---|
| Pour quels clients | Gros comptes, centrales d’achat, grande distribution | Clients réguliers prêts à changer leurs habitudes | Tous ceux qui envoient un e-mail, un PDF ou un tableur |
| Qui fait l’effort | Les deux parties (norme, connexion, tests) | Votre client (se connecter, saisir) | Vous seul : rien ne change pour le client |
| Fiabilité | Très élevée : données structurées | Élevée : le client saisit lui-même | Élevée sur les formats connus, à mesurer sur vos documents |
| Limites | Coût de mise en place par client, peu adapté aux petits comptes | Beaucoup d’acheteurs continuent d’écrire | Un modèle d’IA peut mal lire : il faut des règles et un contrôle |
Le cas agroalimentaire cité plus haut le montre bien : malgré un catalogue B2B et l’EDI proposés aux clients, la plupart des acheteurs ont continué d’envoyer leurs commandes par e-mail. La gestion des commandes B2B se joue donc sur les deux tableaux : l’EDI pour ceux qui l’ont, l’IA pour tout le reste.
Comment l’IA saisit-elle une commande dans l’ERP, étape par étape ?
Prenons un exemple fictif. Martin SA, client d’un grossiste, envoie le bon BC-2042 en PDF : 14 lignes, une date de livraison et une remise de 12 % qui ne figure pas dans sa grille. Voici ce que fait l’outil.
- Il lit. L’e-mail est reconnu comme une commande. Le modèle extrait le client, les lignes, les quantités, les prix et la date, et note d’où vient chaque information dans le document.
- Il reconnaît. Martin SA est retrouvé dans l’ERP ; ses références à lui sont traduites en vos références à vous, grâce à la table de correspondance du client.
- Il contrôle. Prix contre le tarif du client, remise contre sa grille, stock disponible, délai possible. La remise de 12 % est hors grille : elle est signalée.
- Il prépare. La commande est créée dans l’ERP en brouillon, avec l’écart mis en évidence.
- Il valide ou transmet, selon le réglage de la règle concernée.
Ce qu’elle lit : PDF, scan, Excel, texte libre de l’e-mail
Un OCR seul transforme une image en texte, sans savoir ce qu’est une quantité. Les modèles d’IA actuels lisent le document comme une personne : un PDF généré par l’ERP du client, un scan un peu penché, un fichier Excel avec des colonnes renommées, ou trois lignes tapées dans le corps du message (« comme d’habitude, mais 40 cartons de la réf. 1180 »). C’est ce que les éditeurs appellent « OCR IA » ou traitement intelligent des documents.
Ce qu’elle contrôle : prix et remises par client, références, quantités, stock, délai
C’est là que se joue la valeur. Les règles sont les vôtres, écrites avec l’ADV : tarif par client, remise maximale, conditionnement minimal, références arrêtées, délai de livraison selon la zone. L’outil ne décide pas à la place de votre équipe ce qui est acceptable ; il applique ce qu’elle a fixé, et signale chaque écart au lieu de le saisir en silence.
Ce qui passe seul, ce qui revient à l’ADV
Je règle le contrôle humain règle par règle, pas une fois pour toutes. Au départ, chaque commande est préparée et une personne de l’ADV la valide en un clic. Quand un type de commande a été validé de nombreuses fois sans retouche (un client régulier, des références connues, des prix dans la grille), il peut passer en saisie automatique. Les cas hors règles, eux, reviennent toujours à l’ADV : nouveau client, remise inhabituelle, référence inconnue, stock insuffisant. Chaque action est inscrite dans un journal, et l’on repasse en validation en un geste.
À retenir L’objectif n’est pas « zéro saisie ». C’est une ADV qui ne recopie plus, qui traite les exceptions, et qui a le temps de parler aux clients. Moins d’erreurs de saisie, et chaque écart visible.
Sage 100, Odoo, EBP, Cegid : comment brancher l’IA sur votre ERP ?
L’IA ne sert à rien si elle ne peut pas écrire dans votre logiciel. Trois chemins existent, du plus propre au plus simple :
- Une API : l’outil crée la commande directement, comme le ferait un utilisateur, avec les contrôles de l’ERP. C’est le chemin à privilégier. Attention aux offres : sur Odoo, par exemple, l’éditeur indique que l’API externe n’est disponible que dans les formules « Custom ».
- Un import de fichier : l’outil produit un fichier au format attendu par l’ERP, importé automatiquement ou en un clic. Moins élégant, mais fiable et disponible presque partout.
- Un connecteur existant fourni par l’éditeur ou un intégrateur, quand il couvre bien la création de commandes.
Le choix dépend de votre version et de votre hébergement. Pour Sage 100, logiciel très répandu dans le négoce et l’industrie, j’ai détaillé les options dans l’article sur l’API Sage 100. Le travail de branchement lui-même est celui de la page intégration API.
Et les demandes de devis reçues par e-mail ?
La mécanique est la même, avec une différence : une demande de devis est souvent plus floue qu’une commande. « Il me faudrait l’équivalent de votre réf. 2210 en inox, 300 pièces, livrées avant fin novembre. » L’outil retrouve le client, propose les références qui correspondent, applique son tarif et ses remises, vérifie le délai, puis prépare un brouillon de devis dans l’ERP ou le CRM.
Pour un devis automatisé, je recommande presque toujours de garder la validation par un commercial plus longtemps que pour les commandes : le prix engage, et le choix d’un produit de remplacement demande un œil métier. Le gain reste net : le commercial relit et ajuste un devis prêt au lieu de le construire de zéro, et le client reçoit sa réponse plus vite.
La facture électronique règle-t-elle la saisie des commandes ?
Non. La réforme de la facturation électronique porte sur les factures échangées entre entreprises établies en France, pas sur les bons de commande, qui restent libres de leur format. Elle va réduire la saisie des factures fournisseurs françaises ; vos commandes clients continueront d’arriver comme avant.
| Date | Qui | Obligation |
|---|---|---|
| Depuis le 1er septembre 2026 | Toutes les entreprises | Pouvoir recevoir des factures électroniques |
| Depuis le 1er septembre 2026 | Grandes entreprises et ETI | Émettre des factures électroniques |
| Au plus tard le 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre des factures électroniques et transmettre les données (e-reporting) |
Trois précisions de la DGFiP qui évitent les malentendus : une facture électronique « n’est donc pas un PDF envoyé par e-mail », elle comporte 34 données en format structuré ; elle transite par une plateforme agréée (150 étaient agréées au 1er août 2026) ; et pour 2026, l’administration annonce une approche « pédagogique et proportionnée ».
Les amendes existent pourtant dans le code général des impôts. Pour une facture non émise sous forme électronique : 50 € par facture, dans la limite de 15 000 € par an (article 1737). Sans plateforme de réception : mise en demeure de trois mois, puis 500 €, puis 1 000 € par nouveau trimestre. Pour une transmission de données manquante : 500 € par transmission, plafonnés à 15 000 € par an (article 1788 D). Une première infraction réparée spontanément ou dans les 30 jours n’est pas sanctionnée pour les factures et les transmissions. Faites vérifier votre situation par votre expert-comptable.
Enfin, les fournisseurs étrangers sans établissement en France ne relèvent pas de la facturation électronique française, indique impots.gouv.fr. Leurs factures continueront d’arriver en PDF : c’est un autre usage naturel de la même lecture par l’IA, et une raison de plus de penser l’outil pour tous vos documents entrants, pas seulement pour les commandes.
Comment mesurer si l’IA lit bien vos commandes ?
Un taux de précision annoncé sans test sur vos documents ne dit rien de vos clients à vous. Avant de décider quoi que ce soit, voici l’essai que je propose :
- Rassemblez 20 vraies commandes, choisies pour leur diversité : vos plus gros clients hors EDI, des scans, des tableurs, des commandes tapées dans l’e-mail. Anonymisez-les si besoin.
- Mesurez champ par champ : client reconnu, chaque référence, chaque quantité, chaque prix, la date de livraison. Une commande juste à 95 % reste une commande à corriger.
- Comptez les commandes lues sans aucune retouche. C’est le chiffre qui dit combien de commandes pourront un jour passer en saisie automatique.
- Regardez ce que l’outil signale. Un bon outil ne se juge pas seulement à ce qu’il lit juste, mais à sa capacité à dire « je ne suis pas sûr de cette ligne ».
Les éditeurs spécialisés publient de beaux résultats : Esker cite un client agroalimentaire dont environ 80 % des commandes passent sans intervention au bout de six mois. Ce sont des outils mûrs, sur des volumes importants, après un temps de réglage. Pour un premier projet, visez d’abord un traitement des commandes plus rapide et plus sûr, puis élargissez la part automatique à mesure que les règles font leurs preuves. C’est le rôle du prototype, construit sur vos propres commandes.
Ce que je ne recommande pas
- Croire une promesse de « zéro saisie » ou de « zéro erreur ». Un modèle d’IA peut mal lire un chiffre. La bonne promesse, c’est moins d’erreurs, chaque écart signalé et un journal que l’on peut relire.
- Écrire directement dans la base de données de l’ERP. C’est tentant quand il n’y a pas d’API, mais on contourne les contrôles du logiciel et l’on risque de casser stocks et comptabilité. Passez par l’API ou par l’import prévu par l’éditeur.
- Tout automatiser dès le premier jour. Commencez avec une validation sur chaque commande, puis libérez les règles une à une, client par client.
- Abandonner l’EDI là où il marche. Pour vos centrales d’achat et vos gros comptes, il reste la solution la plus fiable. L’IA vient compléter, pas remplacer.
- Oublier vos données de base. Si vos fiches clients, vos tarifs ou vos tables de correspondance de références sont faux, l’outil reproduira fidèlement ces erreurs. Un nettoyage vaut souvent mieux qu’une règle de plus.
Si vous hésitez entre une simple automatisation, un agent capable de lire et de décider, ou un chatbot, l’article agent IA, chatbot ou automatisation vous aidera à choisir. Et si la commande n’est qu’une partie d’un besoin plus large, comme un portail client ou un outil métier complet, voyez ce que coûte une application métier sur mesure. Le cas des commandes reçues par e-mail est détaillé sur la page automatisation des processus, et il vaut aussi pour l’agroalimentaire.
Sources
- Commerce électronique des sociétés : part du chiffre d’affaires par vente électronique, Insee, données 2024, paru le 21 juillet 2026
- The Total Economic Impact of the Esker Order Management Solution, Forrester Consulting pour Esker, 2021
- Cas client Lebon Vernay, Limnos
- Cas client Traiteur de Paris, Limnos
- Témoignages clients Valrhona et Capsa Food, Esker, 2026
- Tout savoir sur la facturation électronique, DGFiP, foire aux questions du 26 août 2026
- Je passe à la facturation électronique, impots.gouv.fr, modifié le 1er septembre 2026
- L’e-reporting pour les entreprises étrangères sans établissement stable en France, impots.gouv.fr
- Code général des impôts, article 1737, Légifrance
- Code général des impôts, article 1788 D, Légifrance
- External API, documentation Odoo 19.0
Loïc Legrand
Développeur et intégrateur IA à Paris, fondateur de DigitalCX. Huit ans de développement web et de design ; il conçoit des outils IA branchés sur les logiciels que les PME utilisent déjà.